Artykuł sponsorowany
Nowe definicje budynków i budowli a rozliczenia podatkowe w projektach deweloperskich
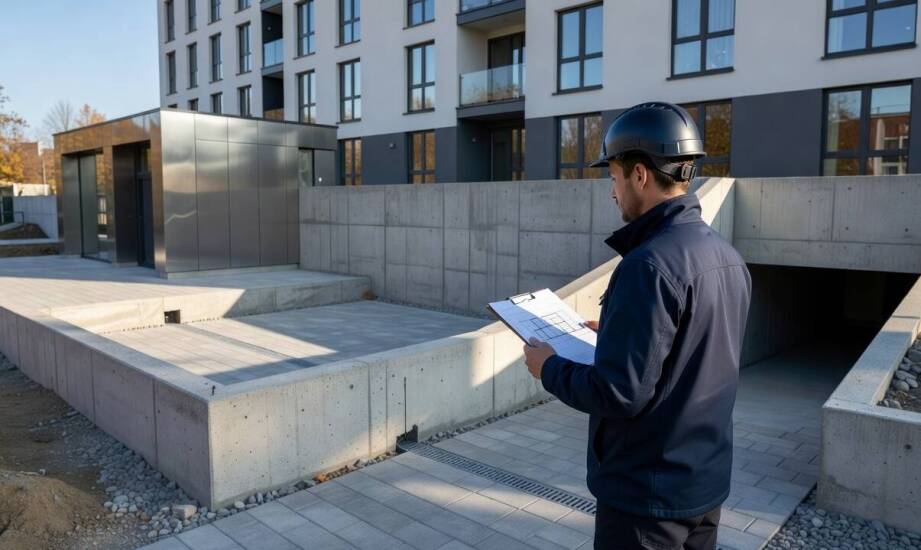
Zmiany w definicjach budynku i budowli obowiązują od 1 stycznia 2025 roku. Wymuszają one na deweloperach i inwestorach ponowną ocenę obiektów jeszcze przed złożeniem deklaracji na podatek od nieruchomości. Nowelizacja ustawy o podatkach i opłatach lokalnych z 19 listopada 2024 roku wprowadziła autonomiczne definicje. Są one całkowicie niezależne od przepisów prawa budowlanego. Taki stan prawny zmienia zasady kwalifikacji obiektów w realizowanych projektach deweloperskich. Podatnicy muszą zweryfikować klasyfikację istniejących oraz planowanych inwestycji, aby uniknąć poważnych błędów w rozliczeniach z gminą.
Dlaczego granica między budynkiem a budowlą jest niejasna?
Nowa definicja budynku obejmuje obiekt wzniesiony w wyniku robót budowlanych. Musi on posiadać instalacje zapewniające możliwość jego użytkowania zgodnie z przeznaczeniem. Wymagane jest również trwałe związanie z gruntem, wydzielenie z przestrzeni za pomocą przegród budowlanych oraz posiadanie fundamentów i dachu. Ustawodawca wyłączył z tej grupy obiekty, których podstawowym parametrem technicznym jest pojemność. Dotyczy to w szczególności konstrukcji służących do gromadzenia materiałów sypkich, ciekłych lub gazowych. Budowla to z kolei obiekt niebędący budynkiem, który został bezpośrednio wymieniony w załączniku nr 4 do znowelizowanej ustawy. Do tej kategorii należą także określone części budowlane elektrowni, biogazowni, magazynów energii oraz fundamenty pod maszyny i urządzenia techniczne. W nowoczesnych inwestycjach deweloperskich granica między tymi pojęciami ulega silnemu zatarciu. Wiele wznoszonych obiektów łączy bowiem cechy obu definicji. Instalacje znajdujące się wewnątrz budynku wchodzą do podstawy opodatkowania obliczanej według jego powierzchni użytkowej. Dodatkowe zewnętrzne elementy techniczne mogą jednak przesunąć część obiektu do kategorii budowli.
Przykłady konstrukcji wpływających na ostateczną klasyfikację to nie tylko fundamenty pod maszyny, funkcjonujące jako odrębne części techniczne. Zmiany obejmują również przyłącza bezpośrednio związane z obiektem, wiaty, parkingi zewnętrzne, place postojowe i różnego rodzaju sieci techniczne. Załącznik nr 4 do ustawy zawiera aż 28 pozycji. Wymienia między innymi obiekty hydrotechniczne, przejścia dla pieszych, hale technologiczne oraz wolnostojące zbiorniki. Praktyka doradcza, którą prowadzi Szymańczyk Roman Deresz Kancelaria Adwokacka, wskazuje na konieczność indywidualnej oceny wielu standardowych rozwiązań projektowych. W procesach deweloperskich szczególnej analizy prawno-podatkowej wymagają zadaszenia nad wyjazdami z podziemnych hal garażowych, ekrany akustyczne czy podbudowy pod stacje transformatorowe. Błędne zakwalifikowanie takich elementów do części wspólnych budynku skutkuje nieprawidłowym wyliczeniem daniny. Dodatkowe informacje na temat tych zmian systematycznie publikuje specjalistyczny blog nieruchomości, porządkujący wiedzę z zakresu prawa inwestycyjnego.
Skutki błędnej klasyfikacji dla budżetu inwestycji
Błędne przypisanie wzniesionego obiektu skutkuje zastosowaniem niewłaściwej podstawy opodatkowania. Dla budynków kwotę tę ustala się w oparciu o ich powierzchnię użytkową. Budowle wymagają natomiast oparcia się na wartości ustalanej według przepisów podatkowych, przy zastosowaniu maksymalnej stawki lokalnej wynoszącej 2 procent. Pomyłka na tym polu prowadzi bezpośrednio do zaniżenia lub zawyżenia zobowiązania wobec lokalnego samorządu. Taka sytuacja pociąga za sobą konieczność szybkiego złożenia korekty deklaracji. Podmiot ponosi również rosnące koszty odsetek za zwłokę oraz naraża się na potencjalne sankcje karnoskarbowe. W dużych projektach deweloperskich różnica w wysokości podatku trwale obciąża budżet całej inwestycji. Zwiększone koszty stałe obniżają prognozowaną rentowność długoterminowego przedsięwzięcia. Zjawisko to dotyczy w szczególności infrastruktury towarzyszącej o wysokiej wartości technicznej.
Rozbieżności klasyfikacyjne ujawniają się najczęściej na wczesnym etapie analizy dokumentacji projektowej lub podczas inwentaryzacji przed oddaniem budynków do użytku. Problemy urzędowe pojawiają się również przy końcowym odbiorze deweloperskim. Organy podatkowe porównują wtedy rzeczywiste cechy wykonanego obiektu z zapisami widniejącymi w zatwierdzonym projekcie budowlanym oraz ewidencji środków trwałych. Weryfikacji podlega faktyczna funkcja użytkowa każdego elementu, jego trwałość oraz techniczny sposób powiązania z gruntem. Skrupulatna kontrola obejmuje także przynależność konkretnych instalacji do bryły głównej. Sama nazwa nadana konstrukcji w dokumentacji nie decyduje o jej ostatecznym statusie podatkowym.
Prawidłowa klasyfikacja majątku wymusza pełne spojrzenie na funkcję i techniczne aspekty wykonania każdego obiektu. Deweloperzy oraz profesjonalni zarządcy nieruchomości powinni przeprowadzać szczegółowy audyt infrastruktury w kontekście przepisów obowiązujących od 2025 roku. Identyfikacja wszystkich budowli i urządzeń technicznych jeszcze przed złożeniem pierwszej deklaracji minimalizuje ryzyko sporu z organami skarbowymi. Tylko rzetelna analiza dokumentacji połączona z oceną stanu faktycznego zapewnia bezpieczeństwo rozliczeń podatkowych w skomplikowanym procesie inwestycyjnym.
Kategorie artykułów
Polecane artykuły

Jak dymowe klapy spełniają normy i standardy bezpieczeństwa przeciwpożarowego?
Klapy dymowe są niezbędne w systemach przeciwpożarowych, gdyż umożliwiają efektywne oddymianie budynków. Dzięki nim możliwe jest usuwanie dymu i gorąca, co chroni zdrowie oraz życie osób przebywających wewnątrz. Działają one na zasadzie otwierania się pod wpływem ciepła generowanego przez ogień, kie

Jakie techniki są wykorzystywane do tworzenia trójwymiarowych zdobień na żelowych paznokciach?
Trójwymiarowe zdobienia na paznokciach żelowych stają się coraz bardziej popularne, przyciągając miłośniczki stylizacji. Techniki te odgrywają kluczową rolę w tworzeniu unikalnego i estetycznego manicure, podkreślając indywidualność każdej kobiety. Wprowadzenie do tematu pozwala zrozumieć znaczenie